
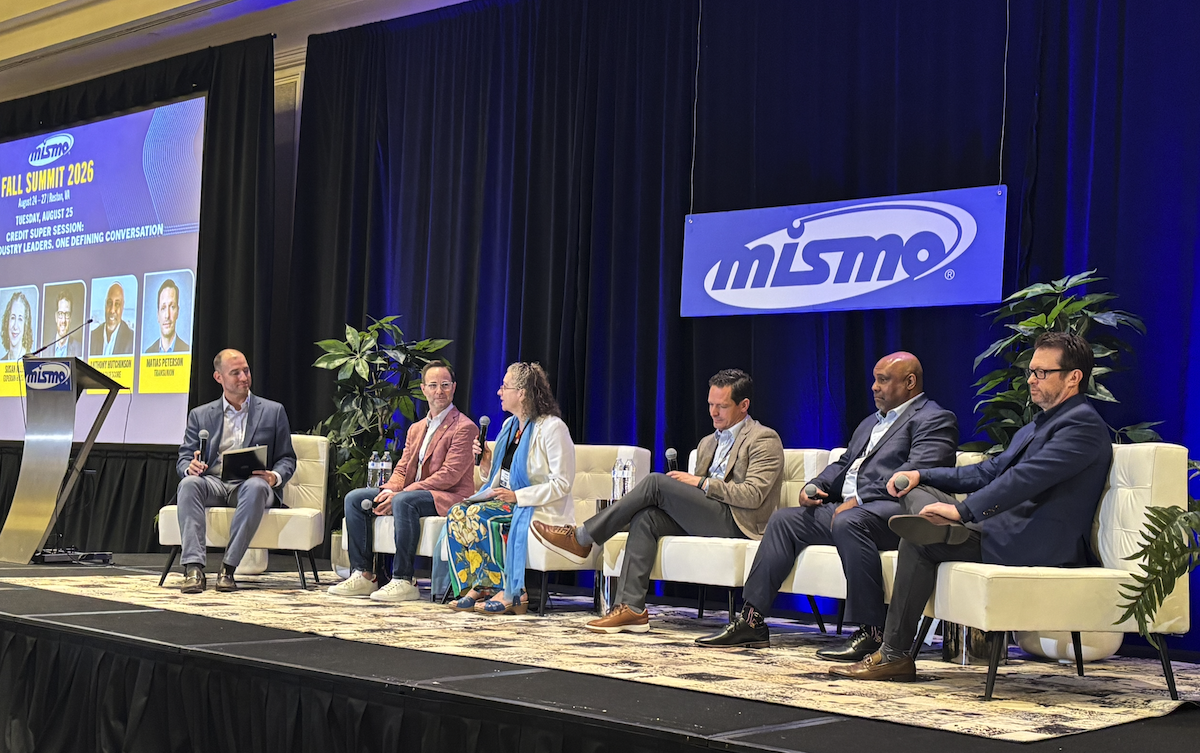
米住宅ローン業界が、AIと代替データによる与信判断の是非を公開の場で議論しました。
2026年8月26日、住宅ローンのデータ標準化団体であるMISMOの秋季サミットで開かれた信用情報セッションの内容を、HousingWireが報じました。登壇したのはFICO、VantageScore、Experian、Equifax、TransUnionという信用スコアと信用情報の主要5社の幹部です。論点は「もっとデータを使えるか、使ってよいか、使うべきか」の3つでした。承認率がわずか1〜2ポイント動くだけで採算が変わるという指摘は、日本の不動産事業者にとっても他人事ではありません。本記事は、宅建業免許(東京都知事(1)第113520号)を保有し、AI導入コンサル100社超の実績を持つ株式会社オルセル(不動産のチカラ運営)が解説します。
与信AIと代替データをめぐって何が議論されたか
結論から言えば、争点は「データを増やせるか」ではなく「増えたデータをどこで、どの責任範囲で使うか」に移っています。技術的な可否はすでに片付いた、というのが登壇者の共通認識でした。
前提として、米国の住宅ローン市場では新しい信用スコアであるFICO 10TとVantageScore 4.0が利用を認められています。いずれも、ある一時点の残高だけを見る従来型のスコアと違い、支払い行動の時系列(トレンド情報)を取り込む設計です。VantageScoreのAnthony Hutchinsonは、貸し手側のシステムが両方のスコアを受け取り、担当者が両方を理解して使える状態にすることを求めました。数十年にわたり事実上ひとつのスコアに依存してきた業務フローを、複線化しなければならないという話です。
代替データの範囲も具体的に挙がりました。賃料の支払い履歴、公共料金や通信費の記録、キャッシュフロー情報、本人同意にもとづく銀行口座データです。狙いは、信用情報が薄い層、自営業やギグワークで収入形態が定型的でない層を、より正確に評価することにあります。Experianの住宅担当プロダクト責任者Susan Allenは「より多くのリスクを取って承認を増やすことと、リスクを違う見方でより正確に計算することは、まったく別だ」と述べ、審査基準の緩和と混同しないよう釘を刺しました。信用情報が薄い人が、必ずしも金融的な生活実態が薄いわけではない、という指摘です。
AIについては、書類処理、データ抽出、分析、消費者向け説明といった応用が語られた一方で、EquifaxのJustin Demolaが「AIがどの時点からローンオフィサーとして振る舞い始めたことになるのか」と問題提起しました。振る舞いしだいでは資格・免許の要件に触れる、という論点です。
日本の不動産事業者にとっての3つの論点
日本の不動産事業者が受け取るべき示唆は、住宅ローンそのものより、審査業務全体の設計にあります。米国の議論は、そのまま賃貸の入居審査と売買の資金計画に置き換えて読めます。
第一に、審査の判断材料が増えることは、審査の説明責任が増えることとセットだという点です。TransUnionのMatias Petersonは、承認率が1〜2ポイント上がるだけで、集客と処理にかけたコストを考えれば成果は大きく改善すると述べました。裏を返せば、その1〜2ポイントを何のデータで動かしたのかを、後から説明できる状態にしておく必要があります。日本でもAIによる判断の説明義務は各国で法制化が進んでおり、この点はAI審査の説明義務をめぐる米コロラド州の動きでも触れたとおりです。
第二に、代替データの取得は個人情報保護法の設計問題になります。賃料の支払い履歴や口座情報を審査に使うなら、取得目的の特定、本人同意の取り方、第三者提供の範囲、そしてAIに投入する際の取り扱いを、先に決めておく必要があります。顧客の同意を取らないままAIに個人情報を入力する運用は避けてください。
第三に、AIの役割範囲を先に線引きすることです。日本でも、AIが宅地建物取引士でなければできない業務や、審査の最終判断そのものを代替してよいわけではありません。AIは書類の読み取り、記入漏れの検出、条件整理、説明文の下書きまでを担い、可否の判断と説明は人が行う。この線引きを社内規程として明文化しておくと、後の監査でも説明しやすくなります。AI査定の位置づけについても、マイクロマーケットのデータをどう扱うかで整理しています。
今後の展望と、明日からの初動
まず着手すべきは、自社の審査でいま何のデータを見ているかの棚卸しです。年収、勤務先、勤続年数、他社借入といった項目のうち、どれが判断を実際に左右しているのかを一度書き出すと、代替データを足す余地と、足しても意味が薄い箇所が見えます。
次に、AIを入れる工程を1つだけ選んでください。おすすめは、審査そのものではなく、審査書類の突合と不備検出です。効果が測りやすく、誤りが起きても人のチェックで止められます。処理時間と差し戻し件数を導入前後で比較すれば、投資判断の材料になります。
そのうえで、記録の残し方を決めます。誰が、いつ、どのデータで、どう判断したかをログに残す仕組みがないと、代替データもAIも監査に耐えません。米国の議論でも、Hutchinsonは新しいツールを導入する際にコンプライアンス部門を巻き込むよう促していました。日本でも同じで、審査フローの変更は宅建業法と個人情報保護法の両面から事前確認しておくのが安全です。
まとめ
信用スコアの複線化と代替データの解禁は、審査を甘くする話ではなく、リスクの見方を精緻にする話です。日本の不動産事業者は、AIを審査の代行ではなく前工程の整理役として位置づけ、データの取得同意と判断ログの設計を先に固めておくのが現実的です。承認率1〜2ポイントの改善は、その土台があってはじめて狙える数字だと考えてください。
参考文献
- HousingWire「Mortgage lenders weigh AI, alternative data and credit models」
- HousingWire「FICO 10T と信用データをめぐる解説」
- HousingWire「VantageScore 4.0 と住宅ローン保険・GSEの対応」
- HousingWire「賃料支払い実績の報告と住宅ローン適格性」
※不動産のチカラでは、生成AIの導入支援から運用最適化まで、貴社の不動産事業に合わせたカスタマイズ提案を行っています。無料相談(30分)も実施中ですので、お気軽にお問い合わせください。
https://fudosannochikara.jp/contact/
引用元: HousingWire
【監修】齋藤竹紘(株式会社オルセル代表 / EC支援19年5,000社超・AIコンサル100社超 / 宅建業免許 東京都知事(1)第113520号)