
AI投資が集まる地域でも、不動産価格が上がるとは限りません。
米国の不動産専門メディアHousingWireが2026年7月31日に公開した市場分析によると、AIブームは米国の住宅市場を一律に押し上げてはおらず、地域ごとに正反対の結果を生んでいます。テック都市として知られるテキサス州オースティンでは売出価格の中央値が前年比12.2%下落した一方、サンフランシスコ湾岸では在庫が前年比で2割近く減り、価格の底堅さが続いています。日本でもデータセンター投資が地方へ広がるなかで、同じ問いが仕入れ判断に突きつけられます。本記事は、宅建業免許(東京都知事(1)第113520号)を保有し、AI導入コンサル100社超の実績を持つ株式会社オルセル(不動産のチカラ運営)が解説します。
AI集積地で起きた分岐|オースティン12.2%下落とサンフランシスコの在庫2割減
結論から言えば、AI投資が住宅需要につながるかどうかは、そのお金が「人を増やす形」で入るか「土地と電力を使う形」で入るかで分かれています。
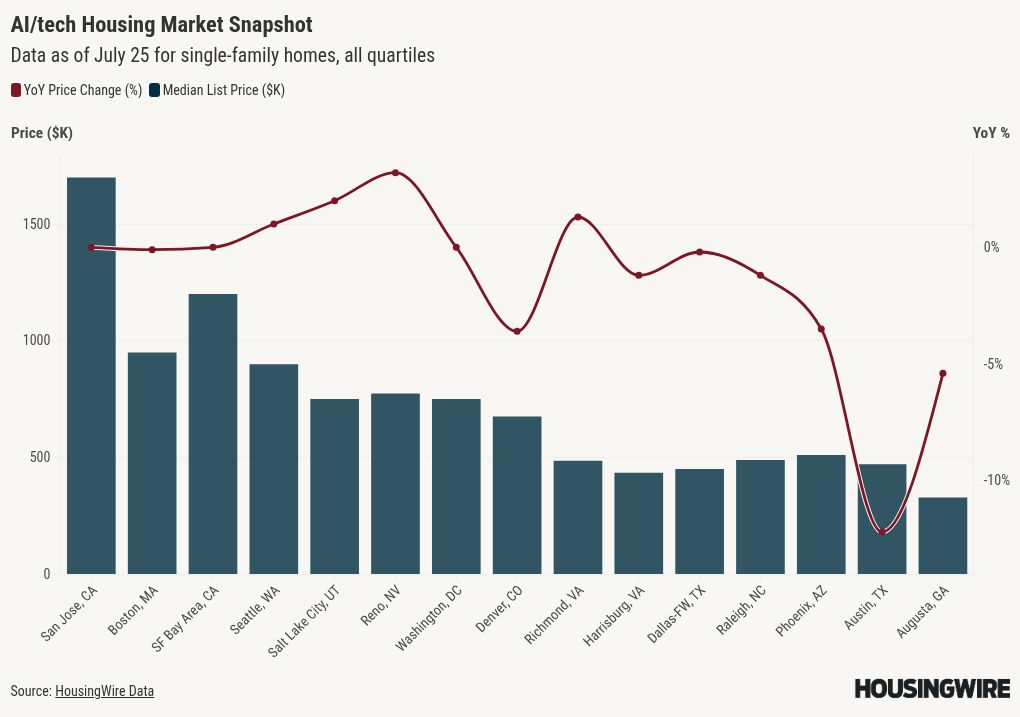
HousingWireが7月25日時点の自社データをもとにまとめたところ、全米では売出中物件の40%超が値下げに踏み切っている一方、サンフランシスコ・オークランド・フリーモント圏の売出在庫は前年比で20%近く減り、売出価格の中央値は約120万ドルを維持しています。シリコンバレーはさらに高く約170万ドル、サンノゼは約175万ドルでAI関連都市の首位でした。背景として、eXp Realty でイノベーション部門を統括する Seth Seigler は、AI研究者の年俸が100万ドルを超え、契約一時金が数千万ドル規模になる例まで出ていると指摘しています。
対照的なのがオースティンです。売出価格の中央値は前年比12.2%下落し、売出中物件の半数超が値下げを経験しました。2022年5月のピークからは24%超の下落で、在庫は5〜6か月分、成約までの日数は60〜75日と、10〜14日だった2021年から大きく伸びています。ERA Experts の共同創業者 Matthew Menard は「セントラルテキサスのテック資金は減っておらず、形が変わっただけです」と述べ、資金がチップ・データセンター・ライフサイエンスへ向かい、人員増を伴う住宅需要ではなくなったと説明しています。実際、投資は中心部から車で30分ほど離れた郊外の大型施設に集中しており、住宅市場への波及は限定的でした。フェニックスやジョージア州オーガスタも小幅な下落となっています。
日本のデータセンター投資は2028年に1兆円超|立地エリアをどう読むか
日本の不動産事業者にとって、この分岐は他人事ではありません。IDC Japanの建設投資予測では、国内の事業者データセンターの新設・増設投資は2028年に1兆円を超える規模になる見込みで、2026年以降に特に大きく増えるとされています。同社は、建設コストが2024年第1四半期からの1年間で約1.5倍になり、2026年竣工の施設は同規模の既存施設に比べて投資額が1.5倍になる見通しだと分析しています。つまり、報道で目にする投資額の大きさには建設費の高騰分が相当量含まれており、金額の大きさだけでは地域への波及効果を測れません。
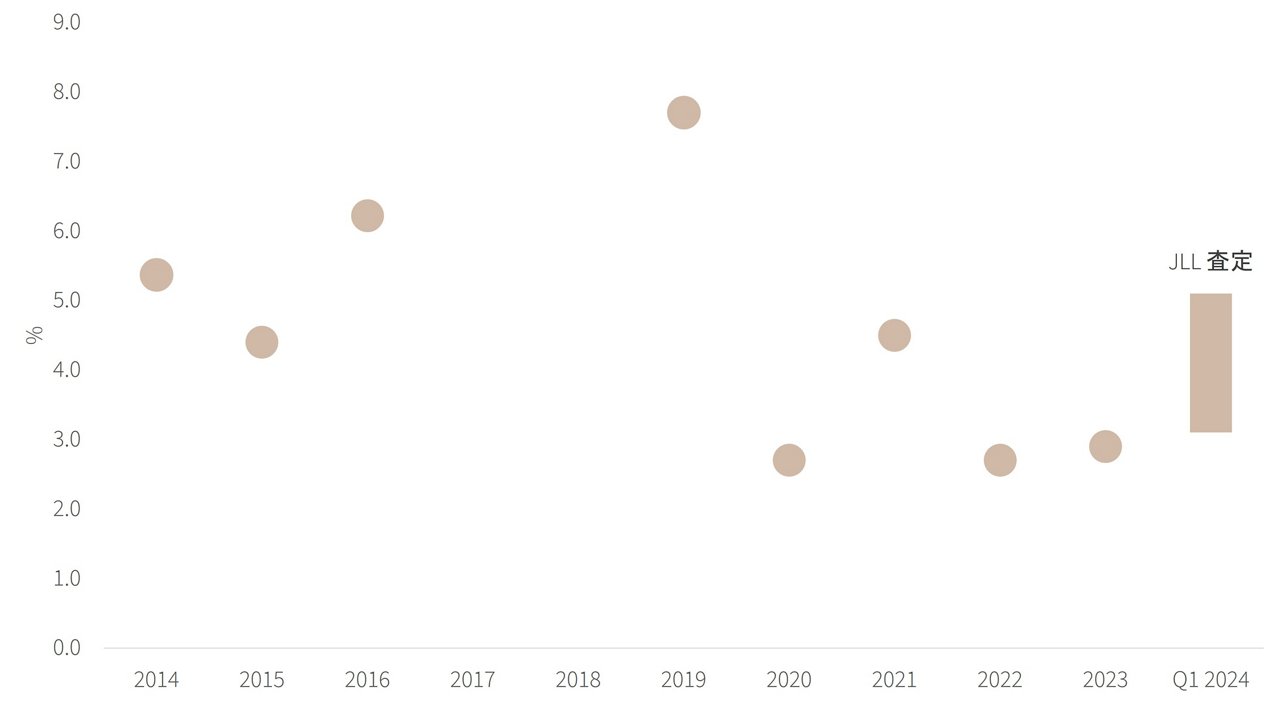
立地の分散も進んでいます。JLLの2024年8月時点の分析では、日本のデータセンター市場は売上ベースで米国に次ぐ規模を持つ一方、立地は東京圏と大阪圏が大半を占め、脱炭素電源の供給は地方の比率が高いという食い違いがありました。この解消に向けて、総務省の「データセンター地方拠点整備事業」ではソフトバンクとIDCフロンティアによる北海道苫小牧市での開発が採択され、受電容量は将来的に300MW超まで拡大する見込みとされています。
ここで効いてくるのが、オースティンの教訓です。データセンターは建設期に多くの作業員を必要としますが、稼働後に常駐する人員は多くありません。Seigler も、建設フェーズは高賃金の人材が流入するものの、稼働後に施設で働く人はごく少数で一時的な効果にとどまると見ています。日本の立地候補地でも、建設期の短期賃貸・寮・社宅の需要と、稼働後に残る恒常需要は別物として扱う必要があります。なお、国内のデータセンター立地エリアで住宅価格や賃料がどう動いたかを網羅的に示す公開データは確認できていないため、この点は要確認としておきます。
不動産事業者が持つべき3つの判断軸と初動アクション
第一に、投資額ではなく雇用者数で見ることです。住宅需要を動かすのは、そこに住み着く人の数です。誘致案件を評価するときは、自治体の誘致資料や企業の発表から、投資額ではなく雇用計画の人数と職種を拾ってください。研究開発拠点なのか、無人運用に近い施設なのかで結論は変わります。
第二に、供給が需要より速く増えていないかを商圏単位で見ることです。オースティンの在庫は約20年で最も高い水準に達しましたが、これは需要が消えたからではなく、コロナ期に承認された開発が一斉に竣工したためでした。売出中件数と成約日数を、県平均ではなく自社の商圏だけで月次の定点観測に落とすと、反転の兆しを早く捉えられます。
第三に、建設期と稼働期を分けて事業計画を置くことです。建設期は単身向け短期賃貸や寮の需要が立ちますが、その需要は工期の終わりとともに消えます。同じ利回り前提で長期の借入を組むと、稼働後にギャップが出ます。加えて、電力や水の消費に対する住民の反発が起きている点も Menard が指摘しており、計画の遅延や縮小の可能性も見込みに入れておく方が安全です。
初動としては、自社商圏でAI関連・データセンター関連の計画が出ている場合に、雇用人数・工期・稼働開始時期の3点を1枚にまとめるところから始めるのが現実的です。あわせて、AI査定やエリア分析にAIを使う場合は、学習データが過去の取引実績である以上、構造変化が起きた地域では実勢から外れます。参考値として扱い、最終的な価格判断は宅地建物取引士が行う前提を崩さないでください。
まとめ
AI投資の集積は、不動産価格を押し上げる要因にも下げる要因にもなります。分かれ目は、その投資が人を増やすのか、土地と電力を使うのかという一点です。日本でもデータセンター投資が地方へ広がるいま、報道された投資額ではなく雇用人数と工期で読み解く姿勢が、仕入れ判断の精度を分けます。
参考文献
- HousingWire・AI’s housing impact is strong — but highly localized(2026年7月31日)
- IDC Japan・国内データセンター建設投資予測を発表 ~2028年には投資規模が1兆円を超える~
- JLL・日本のデータセンター不動産投資市場を紐解く3つのトレンド
- 総務省・情報通信白書 データセンター市場及びクラウドサービス市場の動向
※不動産のチカラでは、生成AIの導入支援から運用最適化まで、貴社の不動産事業に合わせたカスタマイズ提案を行っています。無料相談(30分)も実施中ですので、お気軽にお問い合わせください。
https://fudosannochikara.jp/contact/
引用元: HousingWire
【監修】齋藤竹紘(株式会社オルセル代表 / 宅建業免許 東京都知事(1)第113520号 / AI導入コンサル100社超)